DGII Definirá Clasificación de Pequeños Negocios para Facturación Electrónica
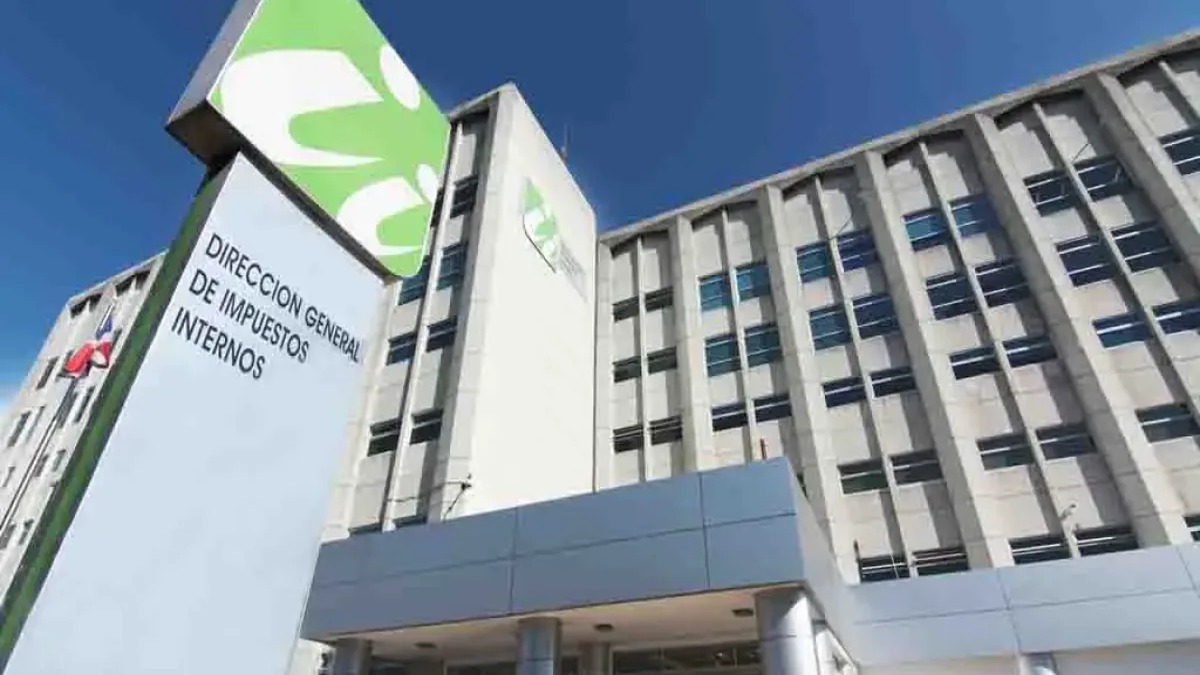
La Dirección General de Impuestos Internos (DGII) ha anunciado que está en proceso de identificar las micro y pequeñas empresas, y planea revelar su clasificación en los próximos 13 días. Este esfuerzo se enmarca en la implementación de la facturación electrónica.
La DGII también ha asegurado que no impondrá sanciones a los negocios que no se hayan adaptado al sistema antes del fin de la prórroga, que venció el pasado domingo. Las empresas deberán esperar hasta finales de noviembre para conocer las condiciones de la extensión del plazo para la facturación electrónica.
La entidad ha prometido brindar orientación y asistencia a los contribuyentes que enfrenten dificultades tecnológicas u operativas para implementar el sistema. Sin embargo, aún no está claro si la clasificación que está desarrollando la DGII seguirá los parámetros establecidos por la ley para categorizar a las empresas.
La legislación actual define el tamaño de una empresa según la cantidad de trabajadores y el volumen de ventas brutas anuales. Estos criterios ayudan a identificar las micro, pequeñas y medianas empresas, y a determinar cuándo una empresa supera los límites para estas categorías.
El Ministerio de Industria, Comercio y Mipymes estableció el año pasado una nueva clasificación para las microempresas. Según esta, las empresas con hasta dos trabajadores y ventas brutas anuales de hasta RD$856,459.50 son consideradas microempresas de subsistencia.
Las microempresas con hasta 10 trabajadores y ventas brutas anuales de hasta RD$11,419,854.62 son clasificadas como microempresas de acumulación. Las pequeñas empresas son aquellas con entre 11 y 50 trabajadores y ventas brutas anuales de hasta RD$77,084,018.72.
Por su parte, las medianas empresas tienen entre 51 y 150 trabajadores y ventas brutas anuales de hasta RD$288,351,329.30. Estos cambios están contenidos en la Resolución 079-2025, que indexa los valores de ventas brutas anuales conforme al Índice de Precios al Consumidor (IPC) determinado por el Banco Central.
La medida se basa en las leyes 488-08 y 187-17, que estipulan que los valores de ventas brutas deben actualizarse anualmente según el IPC. Además, el MICM debe publicar al inicio de cada año los valores indexados del criterio de venta bruta anual.